
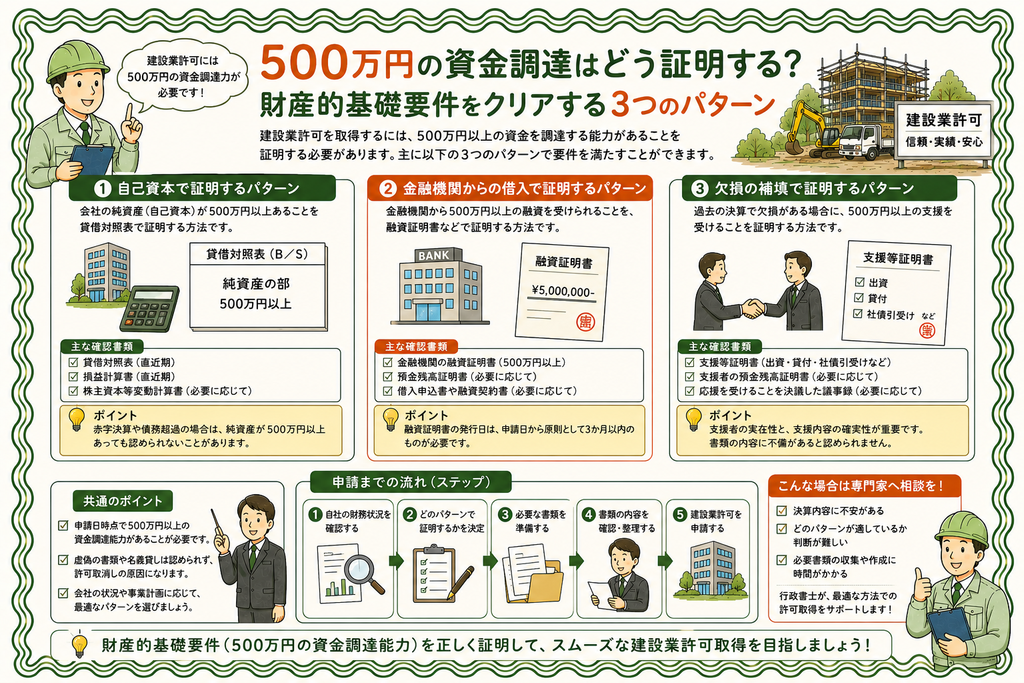
500万円の資金調達はどう証明する?
財産的基礎要件をクリアする3つのパターン
建設業許可を取得するとき、 経管や営業所技術者等と並んで重要になるのが 「財産的基礎・金銭的信用」の要件です。
一般建設業許可について調べると、 よく出てくるのが 「500万円」という数字です。
「500万円を現金で持っていないと許可は取れない?」
「資本金が500万円未満ならダメ?」
「銀行から一時的に融資を受けてもよい?」
「残高証明書はいつ取ればいい?」
このような疑問を持つ方も多いのではないでしょうか。
① 自己資本が500万円以上ある
② 500万円以上の資金調達能力がある
③ 許可取得後、一定期間継続して営業した実績がある
といった方法で要件を確認します。
また、単純に「資本金が500万円あるか」だけで 判断する制度でもありません。
そもそも「財産的基礎」とは?
建設工事では、 材料費、人件費、外注費など、 工事完成までにさまざまな費用が必要になります。
そこで建設業許可では、 請け負った工事を適正に完成させられるだけの 一定の財産的基礎または金銭的信用 を有していることを求めています。
パターン① 自己資本が500万円以上ある
法人の場合、 「自己資本500万円以上」というのは、 単純に銀行口座に500万円入っているという意味ではありません。
また、 資本金500万円以上=必ず自己資本500万円以上 という意味でもありません。
資本金
会社設立時や増資時に 株主等から払い込まれた資本の額です。
自己資本
資本金だけでなく、 利益の蓄積や欠損等も反映されるため、 資本金と必ず同額になるわけではありません。
累積赤字などによって、 自己資本が500万円を下回っている場合があります。
例:資本金500万円でも自己資本が不足する場合
資本金 500万円
利益剰余金 ▲200万円
という会社であれば、 単純化すると純資産は300万円程度となります。
この場合、 「資本金が500万円だから、そのまま自己資本500万円以上」 とは判断できません。
逆に、 資本金が300万円であっても、 会社に利益が蓄積されており、 自己資本が500万円以上となっていれば、 この要件を満たせる場合があります。
パターン② 500万円以上の資金調達能力を証明する
実務上、分かりやすい確認方法の一つが 金融機関が発行する預金残高証明書です。
500万円以上の残高を証明する 金融機関の残高証明書
を取得し、 資金調達能力を確認する方法があります。
通帳のコピーではダメ?
ここは申請先の取扱いを確認する必要があります。
財産要件の確認書類として、 金融機関が発行した 残高証明書を求める行政庁があります。
残高証明書には、
・口座名義
・基準日
・預金残高
・発行日
などが記載されます。
残高証明書は「いつ取得してもよい」わけではない
残高証明書を利用する場合には、 証明日や有効期間にも注意が必要です。
そのため、 建設業許可申請の準備状況を確認しながら、 適切なタイミングで残高証明書を取得することが重要です。
複数の銀行口座を合算できる?
会社によっては、 一つの口座だけでは500万円に届かず、 複数の金融機関に預金を分けていることがあります。
この場合の取扱いは、 申請先の確認方法に従う必要があります。
A銀行 300万円
B銀行 250万円
合計 550万円
という場合でも、 証明日などの条件を含め、 どのような形で確認できるかを 申請前に許可行政庁の取扱いと照合することが重要です。
銀行から借りた500万円でもよい?
一般建設業の要件は、 「500万円の現金を自己資金として永久に保有していること」 だけを求めるものではなく、 500万円以上の資金を調達する能力 という考え方があります。
そのため、 金融機関からの融資等による資金調達能力が 問題となるケースもあります。
どの書類によって資金調達能力を確認するかは、 申請先行政庁の審査方法に従う必要があります。
融資証明書等で確認する方法も
申請先の取扱いによっては、 預金残高だけではなく、 金融機関の 融資証明書等によって 資金調達能力を確認する方法が認められる場合があります。
「この会社に対して500万円以上を融資できる」
という金融機関による証明等です。
ただし、書式や有効期間、 金融機関側の発行可否などがありますので、 事前確認が重要です。
パターン③ 一定期間、継続して営業した実績がある
建設業許可の有効期間は原則として 5年間です。
そのため更新申請では、 新規申請時とまったく同じ方法で 毎回500万円を証明するとは限りません。
3つのパターンを比較
| パターン | 主な考え方 | 確認する資料の例 |
|---|---|---|
| ① 自己資本500万円以上 | 決算内容等から財産的基礎を確認 | 貸借対照表など |
| ② 500万円以上の資金調達能力 | 必要な資金を調達できることを確認 | 預金残高証明書、融資証明書等 |
| ③ 継続営業実績 | 一定期間許可を受けて継続営業した実績等を確認 | 過去の許可・更新状況等 |
設立したばかりの会社でも許可は取れる?
会社を設立したばかりだからといって、 建設業許可が取れないわけではありません。
自己資本500万円以上
または
500万円以上の資金調達能力
などによって要件を確認していくことになります。
個人事業主の場合は?
一般建設業許可は、 法人だけでなく個人事業主も取得できます。
個人事業主の場合も、 財産的基礎または金銭的信用の要件を 満たす必要があります。
ただし、法人とは財務諸表の構成が異なるため、 具体的な自己資本の確認方法や提出資料については、 個人用の申請書類・審査基準に基づいて確認します。
「財産要件の500万円」と「工事金額の500万円」は別の話
ここは非常に間違いやすいところです。
財産的基礎の500万円
一般建設業許可を取得する際の 財産的基礎・金銭的信用に関する基準です。
軽微な建設工事の500万円
建築一式工事以外について、 原則として1件の請負代金が500万円未満かどうかという 建設業許可の必要性を判断する基準です。
財産要件でよくある6つの誤解
誤解①
「資本金500万円以上なら必ず大丈夫」
資本金と自己資本は同じではありません。 決算内容を確認する必要があります。
誤解②
「500万円を役所に預ける」
500万円を行政庁へ供託・預託する制度ではありません。
誤解③
「現金500万円を金庫に入れておけばよい」
申請先が認める方法・資料によって 財産的基礎等を確認する必要があります。
誤解④
「自己資本が500万円未満なら申請できない」
500万円以上の資金調達能力によって 要件を満たせる場合があります。
誤解⑤
「残高証明書はいつ取ってもよい」
証明基準日や有効期間などを 申請先の最新の取扱いで確認する必要があります。
誤解⑥
「許可を取るための工事金額500万円と同じ基準」
軽微な建設工事の500万円基準と 財産的基礎の500万円基準は別のものです。
申請前に確認する5ステップ
この記事の500万円基準は、 一般建設業の財産的基礎等についての説明です。 特定建設業には、より厳しい財産要件があります。
まず貸借対照表等から、 自己資本が500万円以上あるかを確認します。
預金残高証明書等によって 500万円以上の資金調達能力を確認できるか検討します。
残高証明書等を取得する前に、 申請先行政庁の最新の手引きを確認します。
財産要件を満たしても、 経営業務管理体制、営業所技術者等、 社会保険、欠格要件などの確認が必要です。
500万円の財産要件チェックリスト
- 一般建設業の申請である
- 直前決算の貸借対照表を確認した
- 自己資本が500万円以上あるか確認した
- 資本金と自己資本の違いを確認した
- 自己資本不足の場合、預金残高等を確認した
- 残高証明書の取得方法を金融機関に確認した
- 申請先が求める証明日・有効期間を確認した
- 新設法人の場合、開始時の貸借対照表等を確認した
- 更新の場合、継続営業実績の取扱いを確認した
- 経管・営業所技術者等の要件も確認した
特定建設業は「500万円」ではありません
この記事で説明している500万円の基準は、 一般建設業についてのものです。
特定建設業では、 元請として大規模な下請契約を締結することから、 一般建設業より厳しい財産的基礎が求められます。
- 欠損の額が資本金の20%を超えないこと
- 流動比率が75%以上であること
- 資本金が2,000万円以上であること
- 自己資本が4,000万円以上であること
特定建設業を検討する場合には、 決算書を事前に精査することが重要です。
行政書士に相談するなら、残高証明書を取る前に
財産要件については、 いきなり銀行へ行って残高証明書を取るよりも、 まず決算書を確認することをおすすめします。
① 一般か特定か確認
↓
② 決算書を確認
↓
③ 自己資本を確認
↓
④ 不足する場合は資金調達能力を検討
↓
⑤ 必要なら残高証明書等を取得
この順番で確認すれば、 不要な残高証明書を取得したり、 申請時に期限切れとなって 取り直したりするリスクを減らせます。
まとめ
① 500万円を役所へ預ける制度ではありません
一般建設業では、一定の財産的基礎または金銭的信用が求められます。
② まず「自己資本500万円以上」を確認
資本金ではなく、決算書上の自己資本を確認することが重要です。
③ 自己資本不足でも方法があります
500万円以上の資金調達能力を確認できれば、
要件を満たせる場合があります。
④ 残高証明書は取得時期に注意
申請先の有効期間・確認方法を調べてから取得しましょう。
⑤ 更新では継続営業実績も重要
許可取得後の営業実績によって財産要件を確認する方法があります。
① 直前決算の自己資本はいくらか
② 500万円以上の預金等を確認できるか
③ 金融機関からの資金調達能力を確認できるか
④ 新規申請か更新申請か
です。
資本金が500万円未満だからという理由だけで、 建設業許可を諦める必要はありません。
「残高証明書はどう取ればいい?」 という段階から、お気軽にご相談ください。
新規申請・業種追加・更新・決算変更届などをサポートいたします。