
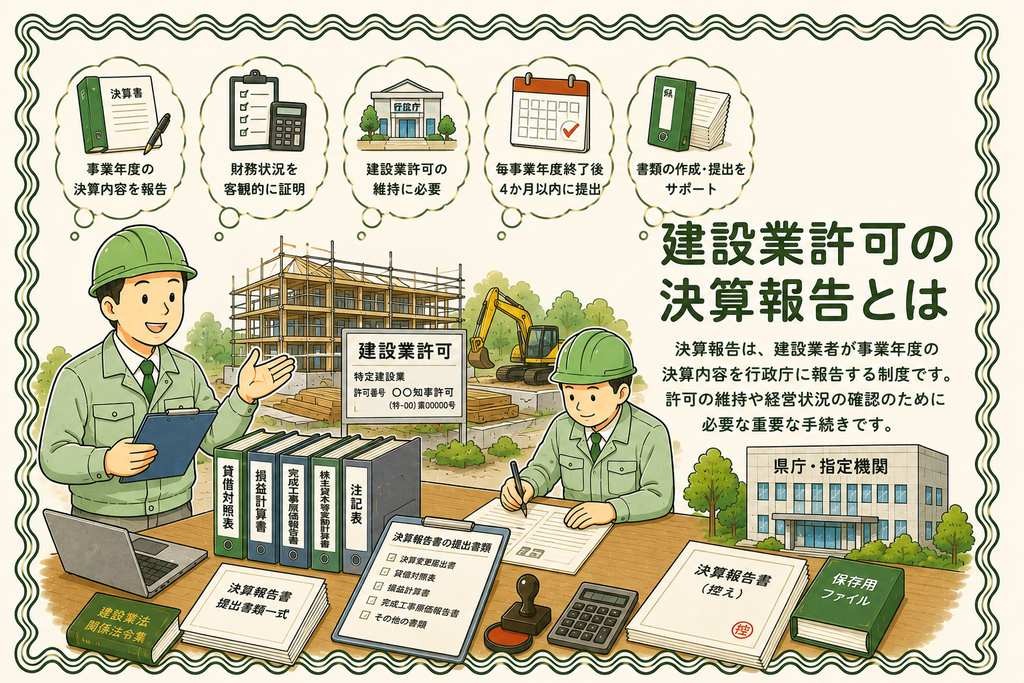
建設業許可の決算報告とは
建設業許可を取得した後に忘れてはいけない手続きの一つが、 毎事業年度終了後に行う「決算報告」です。
一般に「決算変更届」「決算報告」などと呼ばれていますが、 建設業法上は事業年度終了後に行う変更の届出で、 建設業許可を取得した事業者が毎年行う重要な手続きです。
「税務署へ決算書を提出しているから大丈夫」と思われることがありますが、 税務申告とは別の手続きです。 建設業許可を受けている場合には、許可行政庁への届出が必要になります。
決算報告はいつまでに提出するの?
例えば、3月31日が決算日の会社であれば、 原則として7月31日までに決算報告を行うことになります。
建設業許可を取得している限り、 基本的には毎事業年度ごとに継続して提出する必要があります。
税務署への決算申告とは違うの?
税務上の決算・申告
法人税や所得税などを計算し、 税務署等へ申告するための手続きです。
建設業許可の決算報告
事業年度中の工事実績や財務状況などを、 建設業法に基づいて許可行政庁へ届け出る手続きです。
決算報告では何を提出するの?
提出する書類は法人・個人などによって異なりますが、 主なものとして次のような書類があります。
| 主な書類 | 内容 |
|---|---|
| 変更届出書 | 事業年度終了に伴う届出の基本となる書類です。 |
| 工事経歴書 | 事業年度中に施工した工事について、 許可業種ごとに必要事項を記載します。 |
| 直前3年の各事業年度における工事施工金額 | 業種ごとの完成工事高などを記載します。 |
| 財務諸表 | 貸借対照表、損益計算書などを 建設業法上の様式に合わせて作成します。 |
| 事業報告書 | 株式会社の場合など、該当する場合に提出します。 |
| 納税証明書等 | 許可区分や行政庁の取扱いに応じて、 必要な証明書を提出します。 |
実際に必要となる書類は、法人・個人、知事許可・大臣許可などによって異なります。 提出先の最新の手引きを確認して準備することが大切です。
「工事経歴書」が重要です
決算報告の中でも、建設業者特有の重要な書類が 「工事経歴書」です。
どのような工事を行ったのかについて、 許可を受けている建設業の種類ごとに整理して記載します。
工事名、工事現場、元請・下請の区分、 請負代金額、工期など、所定の事項を記載します。
日頃から工事台帳や請求書、契約書、注文書などを整理しておくと、 決算報告を行う際の作業がスムーズになります。
その年に工事がなかったら提出しなくてよい?
建設業許可を維持している事業者は、 工事実績の有無だけで判断せず、 毎事業年度の届出を適切に行う必要があります。
「今年は建設工事をしていないから何もしなくてよい」 と考えて放置しないよう注意しましょう。
建設業許可の更新にも関係します
建設業許可には有効期間があり、 原則として5年ごとに更新が必要です。
更新申請の際には、それまでに必要な決算報告が 適切に提出されていることが重要です。
未提出年度がある場合には、更新申請の直前になって慌てるのではなく、 早めに許可行政庁や専門家へ確認して整理することをおすすめします。
経営事項審査(経審)とも密接に関係します
公共工事への参入を考えている建設会社の場合は、 決算報告がさらに重要になります。
前回のブログでご説明した 経営事項審査(経審)では、 決算内容、完成工事高、工事経歴などが審査の基礎となります。
事業年度が終了し、決算内容を確定します。
工事経歴書・財務諸表などを作成して提出します。
経審を受ける場合には、登録経営状況分析機関へ申請します。
経営規模、経営状況、技術力、社会性などについて審査を受けます。
公共工事への参加を希望する発注機関の資格審査へ進みます。
決算報告でよくある勘違い
「税理士に決算を頼んだから終わり」
税務申告と建設業法上の決算報告は別の手続きです。 建設業許可についての届出が済んでいるか確認しましょう。
「工事がなかったから不要」
工事実績がない年度であっても、 許可業者として必要な事業年度終了後の届出を行います。
「5年後の更新時にまとめればよい」
決算報告は5年に1回ではありません。 原則として毎事業年度終了後4か月以内に行う手続きです。
「決算書をそのまま出せばよい」
税務用の決算書をそのまま提出するのではなく、 建設業法上の財務諸表の様式に合わせた作成が必要になります。
行政書士に依頼できること
建設業許可の決算報告では、 税務上の決算書を確認しながら、 建設業法上必要となる書類を作成していきます。
- 決算報告に必要な書類の確認
- 工事経歴書の作成
- 直前3年の各事業年度における工事施工金額の作成
- 建設業法上の財務諸表の作成
- 決算変更届の作成・提出
- 過年度に未提出となっている決算報告の確認
- 経営事項審査を見据えた書類の整理
- 建設業許可の更新・変更届との一体的な管理
まとめ
建設業許可は、 「一度取得すれば、5年後の更新まで何もしなくてよい」ものではありません。
毎事業年度が終了するたびに、 原則として4か月以内に決算報告を行う必要があります。
特に公共工事への参入を予定している建設会社では、 決算報告の内容がその後の経営事項審査にもつながります。
そのため、 決算 → 決算報告 → 経審 → 入札参加資格 までを見据えて、毎年継続的に管理していくことが重要です。
継続的な手続きをサポートいたします。